Как проверить МФО в реестре Банка России: пошаговая инструкция
Как за 5 минут проверить микрофинансовую организацию: реестр ЦБ, вид МФК или МКК, список нелегальных кредиторов, первая страница договора и самозапрет на займы.
Профессионально выдавать займы гражданам вправе банки, микрофинансовые организации, ломбарды и кредитные кооперативы — у каждого вида свой реестр на сайте Банка России (ст. 4 закона № 353-ФЗ). Микрофинансовой организацией считается только компания, сведения о которой внесены в государственный реестр МФО (п. 2 ч. 1 ст. 2 закона № 151-ФЗ). На легальные МФО распространяются ограничения закона: предельная ставка, потолок переплаты, правила общения с должниками. У нелегального кредитора ничего этого нет.
Шаг за шагом: как проверить МФО
- Найдите договор или сайт кредитора и выпишите данные. Полное название организации, ИНН или ОГРН указаны на сайте в разделе «О компании» или «Документы» и в любом договоре.
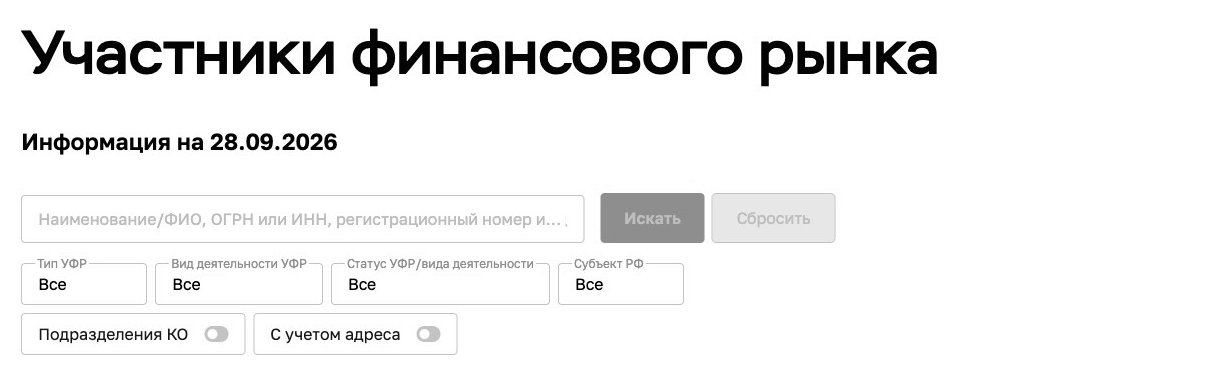
- Откройте сервис «Проверить участника финансового рынка» на сайте Банка России (cbr.ru/finorg) и введите ИНН, ОГРН или название. Легальная МФО найдётся в разделе микрофинансовых организаций.
- Сверьте карточку с тем, что видите. Совпадать должны название, ИНН, ОГРН и адрес сайта. Если в карточке ЦБ другой сайт — вы на подделке, даже если название то же самое.
- Посмотрите вид организации: микрофинансовая компания (МФК) или микрокредитная компания (МКК). От этого зависит, какую сумму она вправе выдать.
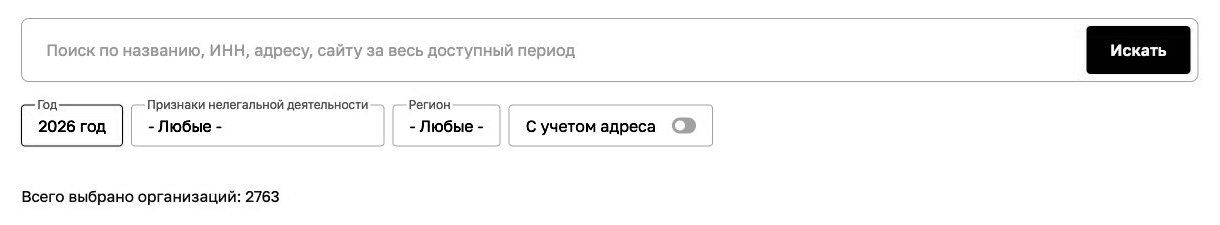
- Проверьте список нелегальных кредиторов. На сайте ЦБ есть «Список компаний с выявленными признаками нелегальной деятельности на финансовом рынке». Поищите в нём название и адрес сайта.
- Прочитайте первую страницу договора до того, как подписывать. Что там должно быть — ниже.
МФК и МКК: в чём разница для заёмщика
Обе формы — микрофинансовые организации из реестра ЦБ, и ограничения по ставке и переплате для них общие. При проверке важна одна цифра — сколько основного долга один человек может иметь перед организацией: у МФК — до 1 000 000 ₽, у МКК — до 500 000 ₽ (ст. 12 закона № 151-ФЗ, ред. от 09.04.2026). Если МКК предлагает заём на 700 000 ₽ — это нарушение закона и повод насторожиться. Чем ещё различаются эти два вида — капитал, аудит, право привлекать деньги граждан, — в статье «МФО, МФК и МКК: что это такое».
Что проверить в договоре займа
Закон о потребительском кредите требует показывать стоимость займа на самом видном месте.
- Полная стоимость займа (ПСК). Две квадратные рамки вверху справа на первой странице: слева — проценты годовых, справа — рубли. Мелким шрифтом их не спрятать: каждая рамка занимает не меньше 5% площади страницы (ст. 6 закона № 353-ФЗ). Как читать эти цифры — в статье «ПСК простыми словами».
- Предел переплаты. Перед таблицей с индивидуальными условиями на первой странице указывают ограничение: по займам до года, заключённым с 1 апреля 2026 года, все начисления не могут превысить 100% суммы займа.
- Реквизиты кредитора. Полное наименование, ИНН, ОГРН — те же, что в реестре ЦБ.
- Проценты при предельной ставке 0,8% в день: 15 000 × 0,8% × 21 = 2 520 ₽
- Эта сумма (плюс платные услуги, если они есть) — в рамке ПСК на первой странице
- Предел начислений по займу до года с 1 апреля 2026 года — 100% от 15 000 ₽ = 15 000 ₽
- Максимум к возврату даже при просрочке: 15 000 + 15 000 = 30 000 ₽
Признаки нелегального кредитора
Кроме предоплаты насторожить должно:
- компании нет в реестре ЦБ, или в реестре указан другой сайт;
- компания есть в списке ЦБ с признаками нелегальной деятельности;
- заём предлагают частное лицо или организация без статуса МФО «по расписке» или под залог квартиры;
- на сайте нет ИНН, ОГРН и полного названия, а общение идёт только через мессенджер;
- давят сроками: «одобрено только на час», «последний шанс».
Как защититься от займов на ваше имя
С 1 марта 2025 года через «Госуслуги» можно бесплатно установить самозапрет на кредиты и займы: банки и МФО не смогут оформить договор от вашего имени, пока вы его не снимете. С 1 сентября 2025 года самозапрет можно оформить и в МФЦ. Это хорошая защита от мошенников, которые берут микрозаймы по украденным данным.
Частые вопросы
Что делать, если я уже взял заём, а МФО нет в реестре?
Сохраните договор, переписку и чеки, сообщите о кредиторе в Банк России через интернет-приёмную. Если вам угрожают или требуют платить «штрафы», которых нет в договоре, обратитесь в полицию.
Можно ли доверять рейтингам МФО на сайтах-агрегаторах?
Рейтинг не заменяет проверку в реестре ЦБ: агрегаторы часто получают вознаграждение за клиентов. Используйте их для сравнения условий, а легальность проверяйте только на сайте Банка России.
Чем МФО отличается от банка?
МФО выдаёт небольшие займы на короткий срок по ставкам выше банковских и не принимает деньги граждан на вклады так, как это делают банки. Банки работают по банковской лицензии, МФО — по записи в реестре микрофинансовых организаций.
Как проверить, что сайт принадлежит настоящей МФО?
Найдите организацию в сервисе «Проверить участника финансового рынка» на сайте ЦБ: в карточке указан официальный сайт. Если адрес в браузере отличается хотя бы одной буквой — это не та компания.